"OnDécrypte l'Hebdo" - Chine : l'exception obligataire dans un monde de taux en tension
Temps de lecture : 12 min
Découvrez l'intégralité de notre suivi des marchés de la semaine - 12 octobre 2026
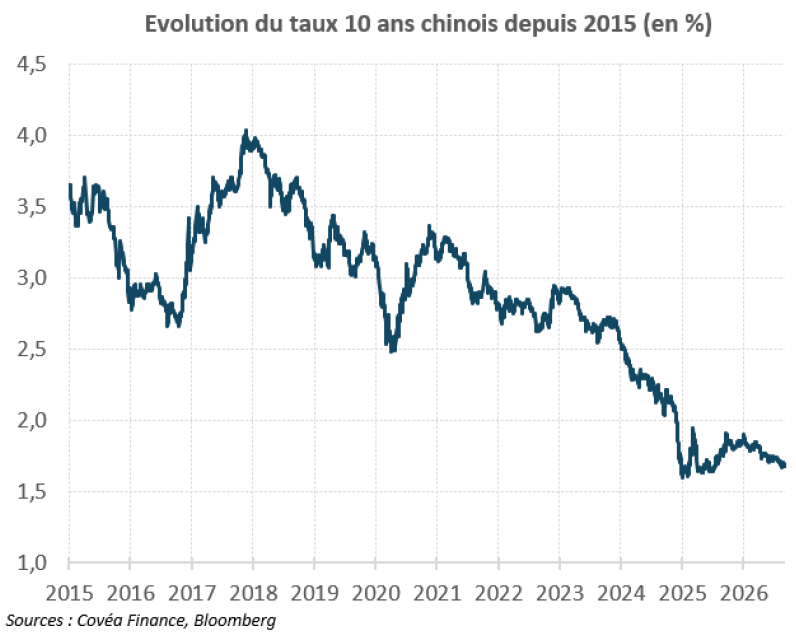
Alors que les taux longs américains, japonais et européens ont retrouvé des niveaux élevés sous l'effet de déficits budgétaires croissants, de besoins de financement importants et d'une inflation plus persistante qu'attendu, la Chine suit une trajectoire radicalement différente. Les rendements des obligations d'État chinoises à 10 ans évoluent ainsi à proximité de leurs plus bas historiques, autour de 1,60 %.
Cette singularité s'explique par plusieurs facteurs. D'abord, la croissance chinoise ralentit structurellement sous l'effet de la crise immobilière, du recul de l'investissement privé et d'une consommation intérieure, durablement atone. Ensuite, l'inflation demeure très faible, voire parfois négative. Contrairement aux économies occidentales, la Chine reste confrontée à des pressions déflationnistes liées aux surcapacités industrielles et à l'insuffisance de la demande domestique. Enfin, la Banque populaire de Chine maintient une politique monétaire très accommodante, multipliant les baisses de taux et les injections de liquidité pour soutenir l'activité. Dans le même temps, les investisseurs domestiques privilégient les obligations, faute d'alternatives attractives depuis l'éclatement de la bulle immobilière. Au-delà de la politique monétaire, ces taux particulièrement faibles traduisent un déséquilibre plus profond : la Chine se caractérise aujourd'hui par un excès d'épargne et une insuffisance chronique de demande.
Face à cette situation, Pékin déploie une combinaison de mesures associant assouplissement monétaire, soutien ciblé au crédit et montée en puissance de l'investissement public. Les autorités orientent notamment les financements vers les secteurs jugés prioritaires, tout en renforçant progressivement le soutien budgétaire. Le déficit public officiel a ainsi été porté à 4 % du PIB en 2025, un niveau record, tandis que le déficit élargi, intégrant les dispositifs spéciaux et certains financements des collectivités locales, est estimé autour de 9 % du PIB et le ratio dette sur PIB élargi est estimé à 140 %. Cette stratégie s'appuie sur une hausse significative des émissions obligataires, avec notamment 1 300 milliards de yuans (160 Md€) d'obligations souveraines spéciales de très longue maturité et 4 400 milliards de yuans (540 Md€) d'obligations spéciales émises par les collectivités locales.
Le paradoxe chinois est que cette montée en puissance de la dette publique coexiste avec des rendements souverains historiquement faibles. Alors que les marchés occidentaux s'inquiètent de la capacité des États à absorber toujours plus de dette sans tension sur les taux, la Chine démontre qu'en environnement quasi déflationniste, l'augmentation des émissions souveraines ne suffit pas à faire remonter le coût du financement. Le prix du capital y reste avant tout dicté par la faiblesse de la demande et l'abondance de l'épargne domestique.
Focus de la semaine
« La baisse des taux chinois »
Rédigé par
Eric LE COZ
Responsable d’équipe Gestion Mandats Taux
Sommaire
Analyse de l’évolution des marchés :
- Obligataire par Matthieu OHANA
- Actions Europe par Chicuong DANG
- Actions Internationales par Stéphane DARRASSE
Analyse Suivi Macroéconomique :
- États-Unis par Sébastien BERTHELOT
- Asie par Sébastien BERTHELOT
- Europe par Éloïse GIRARD-DESBOIS