Nouvelle hausse de l’inflation en zone euro
Temps de lecture : min
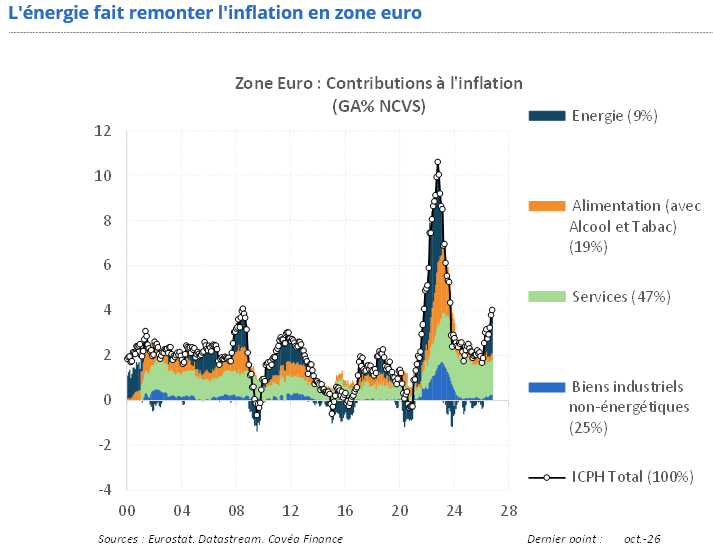
L’inflation a atteint 4,0 % au mois d’octobre, après 3,8 % le mois précédent. Son accélération depuis le mois de mars s’explique, bien sûr, d’abord par celle de la composante « énergie » de l’indice des prix à la consommation, à la suite du déclenchement d’un nouveau conflit au Moyen-Orient.
Les prix des biens non-énergétiques et des services participent aussi, mais de manière plus modeste, à expliquer le mouvement des derniers mois. Ces deux composantes font preuve d’une grande inertie, qui devrait continuer à freiner le retour durable de l’inflation vers l’objectif de la BCE.
Alors que les banquiers centraux ont choisi de laisser leur politique inchangée lors de leur réunion d’octobre, ces évolutions et les perspectives qui se dessinent justifient le maintien de la vigilance de la BCE.
Une inflation résistante au-delà des prix énergétiques
L’inflation a encore augmenté en octobre pour atteindre 4,0 % après 3,8 % le mois précédent. Il y a un an, elle était revenue à un niveau compatible avec l’objectif de la Banque centrale européenne (BCE). Depuis, la contribution de la composante énergie à la croissance annuelle des prix à la consommation a augmenté de 2 points.
Le constat semble imparable : l’envolée des cours du pétrole provoquée par le blocage du détroit d’Ormuz explique totalement le surcroît d’inflation. Il suffit donc que les prix du gaz et du pétrole se stabilisent pour que celle-ci revienne progressivement en ligne avec l’objectif de 2 % de la Banque centrale. Sur la base de la relation historique entre pétrole et inflation, en l’absence d’effets de second tour et dans l’hypothèse d’un enlisement du conflit au Moyen-Orient qui provoquerait un reflux modéré des prix des hydrocarbures, l’inflation totale de la zone euro pourrait revenir à 2 % dès le milieu de l’année prochaine.
Pourtant, l’examen des différents groupes de biens et services qui composent l’indice des prix à la consommation raconte une histoire un peu moins rassurante pour les perspectives d’inflation. Comme l’envisage la BCE dans ses projections publiées à l’issue de la réunion de septembre de son Conseil des gouverneurs, le reflux de l’inflation sous-jacente serait moins prononcé et moins rapide.
De fait, le rythme annuel de progression de l’indice des prix à la consommation hors produits alimentaires, énergie, tabac et alcool dépasse ainsi 2 % depuis octobre 2021. Il a enregistré sa hausse la plus forte en mars 2023, à 5,6 %, avant de ralentir nettement jusqu’à l’été 2024 (2,8 %). Depuis, le mouvement de désinflation est interrompu : cette mesure de l’inflation sous-jacente évolue entre 2,2 % et 2,6 % depuis près de deux ans (21 mois), sans aucune tendance décelable, validant notre scénario d’une inflation durablement plus élevée.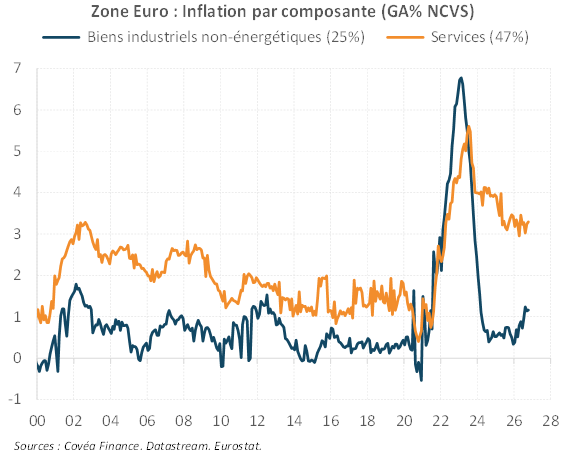 Cela s’explique d’abord par la dynamique des prix des services. Un ralentissement marqué est intervenu après leur pic de l’été 2023 et un palier supplémentaire a été franchi au printemps 2025, mais sans que s’amorce une nouvelle tendance : depuis 18 mois, ce sous-indicateur de prix progresse sur un rythme annuel compris entre 3,0 % et 3,5 %. Cela résulte des hausses de salaires plus conséquentes des années 2023-2025. Mais les entreprises du secteur répercutent aussi auprès de leurs clients la progression de leurs coûts salariaux et non-salariaux. Au-delà des variations de court terme, d’un mois à l’autre, l’indicateur des perspectives de prix de vente dans le secteur des services des enquêtes compilées par la Commission européenne ne baisse plus depuis mars 2024.
L’état du marché du travail est globalement devenu moins favorable à de fortes augmentations des salaires, ce qui éloigne les risques d’effets de second tour. Mais, si la situation n’a rien à voir avec celle observée dans la période post-pandémie de Covid-19, le taux de chômage de l’ensemble de la zone euro reste proche de ses plus bas historiques (6,5 %) et les indicateurs de difficultés de recrutement restent sur les niveaux déjà élevés atteints en 2019. La BCE reconnaît elle-même que la phase de ralentissement des salaires pourrait être arrivée à son terme, notamment en raison de la persistance d’une inflation élevée qui nourrit les revendications. Néanmoins, la capacité des entreprises à répondre à ces demandes dépendra de l’impact du resserrement des conditions de financement et de l’inflation sur leur activité et leurs résultats.
Le rebond, certes peu spectaculaire, des prix des biens non-énergétiques contribue aussi au maintien d’une inflation sous-jacente plus élevée que le souhaiteraient les banquiers centraux. Ils s’affichent en hausse de 1,2 % sur un an en octobre, un rythme nettement plus élevé qu’entre avril 2024 et juillet 2026. Comme dans le cas des services, leur accélération reflète la répercussion par les entreprises des hausses de coûts de production qu’elles subissent tant en raison des évolutions des prix des matières premières que sous l’effet de l’allongement des délais de livraison provoqué par la désorganisation du commerce maritime. Mais elle résulte aussi d’une augmentation plus forte des prix des produits importés (hors alimentation et énergie), sous l’effet de la hausse des prix à la production observée partout dans le monde, et plus particulièrement en Chine.
Au total, même en cas de recul marqué des cours du pétrole, les banquiers centraux européens ne devraient pas relâcher rapidement leur vigilance. L’inertie de l’inflation sous-jacente, si elle ne justifiera pas, seule, des hausses supplémentaires des taux directeurs, devraient freiner les velléités d’assouplissement éventuelles de la politique monétaire.
Rédigé par
Jean-Louis Mourier
Économiste
Le 5 novembre 2026